Расчет дюрации облигации с амортизацией
Онлайн калькулятор рассчитывает дюрацию облигации с учетом купонных выплат и амортизации номинала по периодам. Расчет показывает, за какое средневзвешенное время в днях и годах инвестор возвращает вложенные средства через поток платежей.
Дюрация помогает оценить чувствительность цены облигации к изменению ставки. Чем выше дюрация, тем сильнее меняется цена при одинаковом сдвиге доходности.
| AC | 7 | 8 | 9 | ← |
| C | 4 | 5 | 6 | |
| 1 | 2 | 3 | = | |
| . | 0 | - |
Для каждого периода используется поток платежей \[ CF^{tot}_{n} = CF_{n} + N_{n-1}r \], где CFn - погашение номинала в процентах, а Nn-1 - остаток номинала перед выплатой купона. Приведенная стоимость потока рассчитывается через дисконтирование по периодической ставке.
Макаulay дюрация по периодам определяется как \[ D_{p} = \frac{\sum n \cdot PV_{n}}{\sum PV_{n}} \], а перевод в календарные единицы выполняется через длину периода D: \[ D_{days} = D_{p} \cdot D,\quad D_{years}=\frac{D_{days}}{365} \].
Калькулятор полезен для сравнения облигаций с разными графиками амортизации, оценки процентного риска и планирования срока возврата вложений. Отдельно выводится модифицированная дюрация, которая показывает приблизительную чувствительность цены к малому изменению доходности.
Интересный факт: для облигаций с амортизацией дюрация обычно заметно меньше срока до окончательного погашения, потому что часть капитала возвращается раньше и снижает средневзвешенное время ожидания денежных потоков.
×
Для установки калькулятора на iPhone - просто добавьте страницу
«На главный экран»
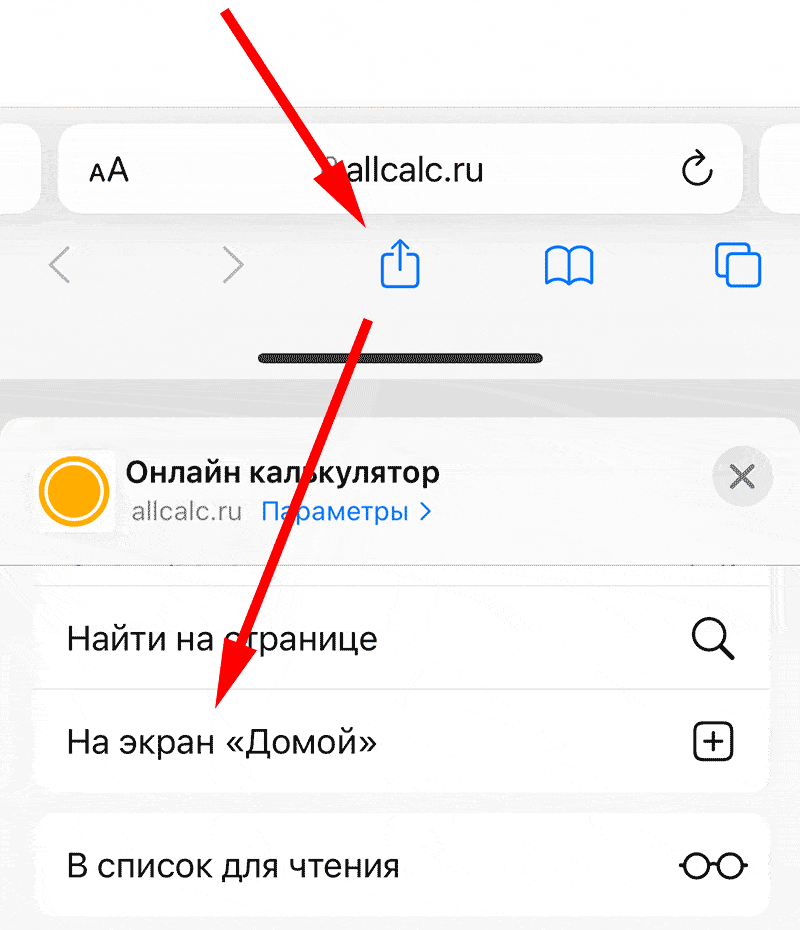
«На главный экран»
Для установки калькулятора на Android - просто добавьте страницу
«На главный экран»
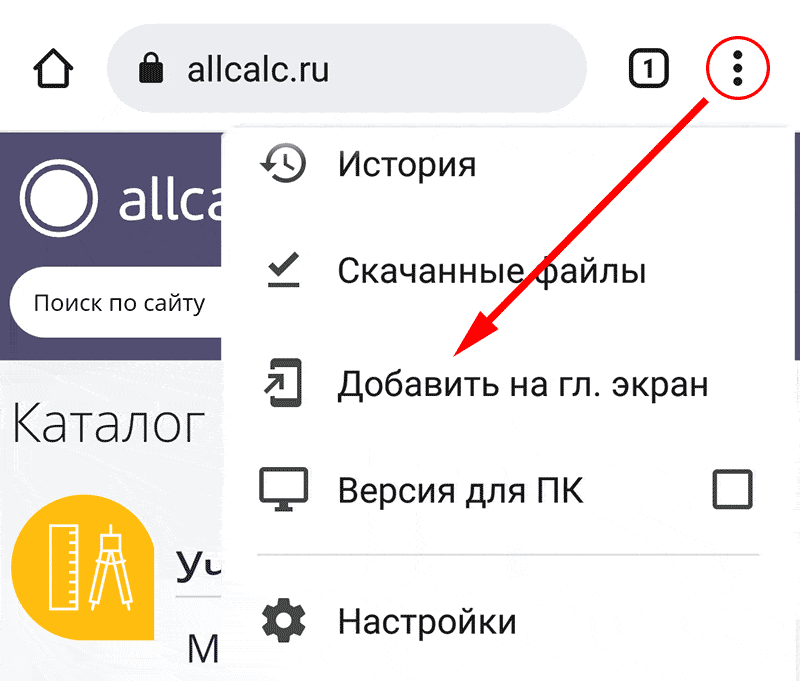
«На главный экран»
Добавить комментарий: