Расчет налога УСН
Онлайн-калькулятор помогает рассчитать налог УСН (упрощённая система налогообложения) для объектов «доходы» (6%) и «доходы минус расходы» (15%). Укажите систему, суммы доходов и расходов и нажмите «Вычислить».
Расчёт выполняется по нормам 2026 года (гл. 26.2 НК РФ): ставка 6% с доходов (с учётом вычета страховых взносов не более 50% налога) и 15% с разницы доходов и расходов. По итогам года при объекте «доходы минус расходы» действует минимальный налог 1% от доходов, если обычный расчёт даёт меньшую сумму.
| AC | 7 | 8 | 9 | ← |
| C | 4 | 5 | 6 | |
| 1 | 2 | 3 | = | |
| . | 0 | - |
Калькулятор рассчитывает налог УСН по нормам 2026 года (гл. 26.2 НК РФ) для объектов «доходы» (6%) и «доходы минус расходы» (15%). Укажите систему, доходы, страховые взносы и при необходимости зарплату и прочие расходы.
При объекте 6% налог исчисляется как 6% от доходов; страховые взносы уменьшают налог, но не более чем на половину начисленной суммы (п. 3.1 ст. 346.21 НК РФ). При объекте 15% налог равен 15% от разницы доходов и расходов; по итогам года, если эта сумма меньше 1% от доходов, уплачивается минимальный налог (ст. 346.18 НК РФ).
Частые вопросы
Чем отличается УСН 6% от 15%? При 6% налог считают с всех поступлений (доходов), расходы напрямую не уменьшают базу, но страховые взносы могут уменьшить налог. При 15% база - разница между доходами и документально подтверждёнными расходами.
Как учитываются страховые взносы при 6%? Взносы (в том числе за работников и за себя) уменьшают налог, но сумма уменьшения не может превышать 50% начисленного налога за период.
Что такое минимальный налог 1%? По итогам налогового года при объекте «доходы минус расходы», если 15% от прибыли меньше 1% от доходов, уплачивается 1% от доходов. За квартал минимальный налог не применяется.
Какие ставки действуют в 2026 году? Базовые ставки 6% и 15% сохраняются; субъекты РФ могут устанавливать пониженные ставки в пределах закона. Калькулятор использует федеральные ставки без региональных льгот.
Нужно ли указывать зарплату при 15%? Выплаты работникам относятся к расходам и уменьшают налоговую базу, если они учтены в книге учёта доходов и расходов.
Справочный расчёт по нормам 2026 года (гл. 26.2 НК РФ). Не является налоговой или бухгалтерской консультацией. Региональные ставки и льготы не учитываются.
Калькулятор налога УСН по нормам 2026 года. Режимы: УСН 6% (доходы) и УСН 15% (доходы минус расходы). Вход: доход, страховые взносы; для 15% - зарплата, прочие расходы, период (квартал/год). Логика 6%: если 0,5*0,06*D больше взносов, налог = 0,06*D - взносы, иначе 0,03*D. Логика 15% квартал: 0,15*(D-Z-V-R) при положительной базе. Год: max(0,15*база, 0,01*D). Пример: доход 1 млн, взносы 0 - налог 60 000 руб.
×
Для установки калькулятора на iPhone - просто добавьте страницу
«На главный экран»
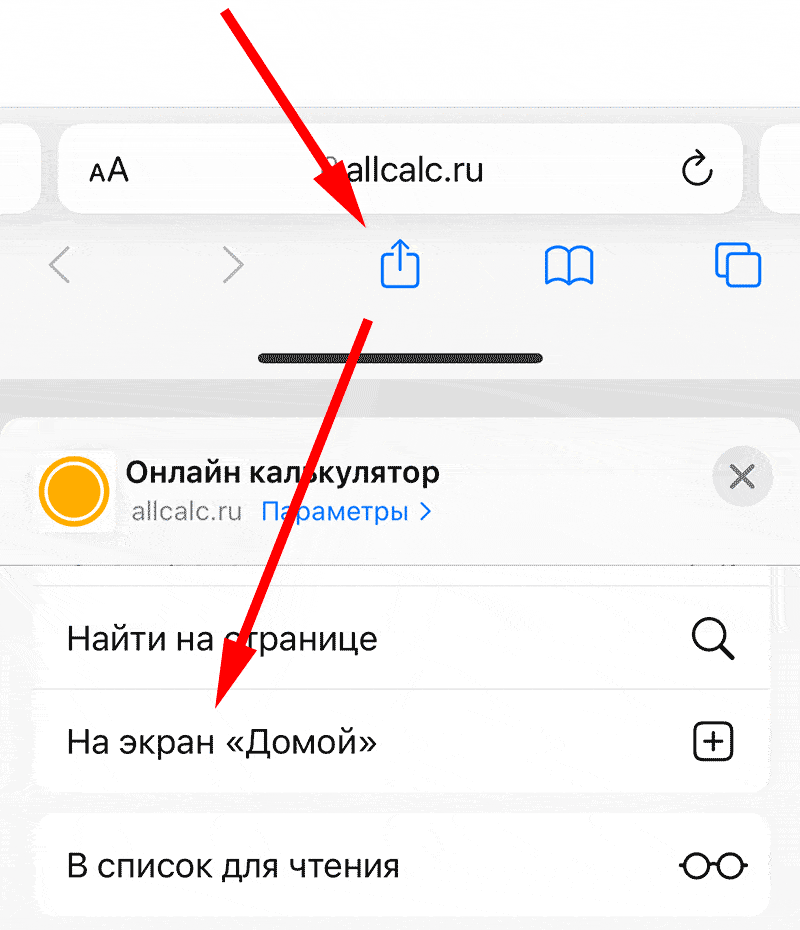
«На главный экран»
Для установки калькулятора на Android - просто добавьте страницу
«На главный экран»
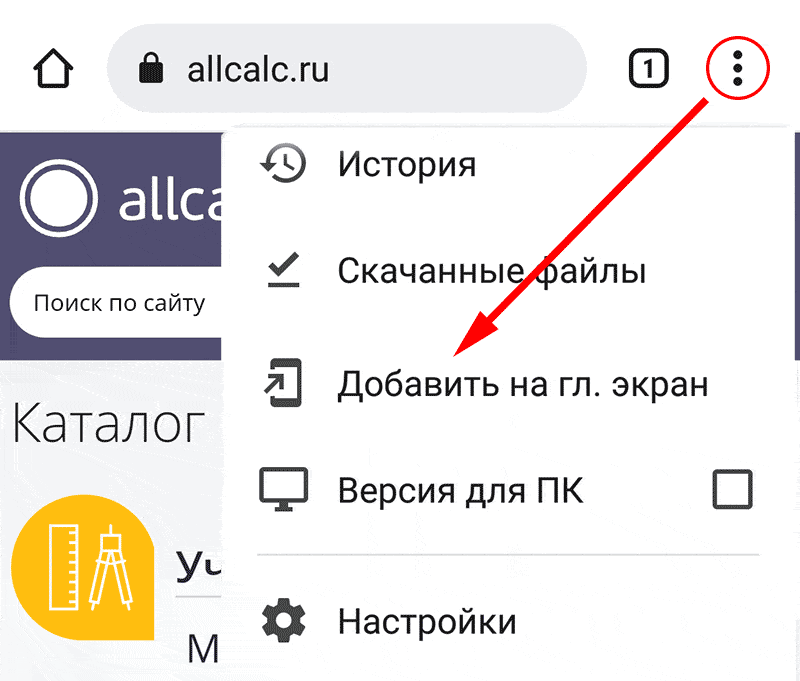
«На главный экран»
Добавить комментарий: