Сравнение кредитов
Если возникла необходимость в займе, в первую очередь нужно оценить собственные возможности по погашению задолженности. Оптимальный способ - воспользоваться онлайн калькулятором для сравнения кредитов по ежемесячному платежу и нагрузке на бюджет.
Виды кредитов. Кредиты бывают залоговые и беззалоговые. Для крупного займа банк может потребовать обеспечение: недвижимость, автотранспорт или иные ценности. В залоговом варианте срок кредитования обычно больше, а сумма зависит от стоимости залога.
Сравнение кредитов. Чтобы оценить финансовую нагрузку, сопоставьте сумму, ставку и срок. Погашение может идти по схеме:
• дифференцированные платежи - классическая схема;
• аннуитет - равные ежемесячные платежи.
При дифференцированной схеме платежи в начале выше, потому что проценты начисляются на остаток долга. Калькулятор ниже считает аннуитетные платежи для четырех вариантов кредита одновременно.
Аннуитет - равные ежемесячные платежи в течение всего срока погашения. Это наиболее щадящая схема для заемщика по размеру платежа, но полная стоимость кредита может быть выше, чем при дифференцированных платежах. Онлайн расчет помогает заранее оценить финансовые возможности. Несвоевременная оплата процентов чревата штрафными санкциями.
| AC | 7 | 8 | 9 | ← |
| C | 4 | 5 | 6 | |
| 1 | 2 | 3 | = | |
| . | 0 | - |
Аннуитетный ежемесячный платеж P при сумме кредита A, годовой ставке i (%) и сроке m лет: \[ n = 12m,\quad r = \dfrac{i}{12 \cdot 100},\quad P = \dfrac{A \cdot r \cdot (1+r)^n}{(1+r)^n - 1} \] Ежемесячная разница (доля тела в первом платеже): \[ t = P - A \cdot r \]. Годовая разница: \[ w = 12t \].
Аннуитет и дифференцированный платеж. При аннуитете платеж постоянный, но в начале больше процентов и меньше погашения тела. При дифференцированной схеме основной долг делится равномерно, а проценты уменьшаются - первые платежи выше, последние ниже. Для сравнения банковских предложений с аннуитетом удобнее смотреть на ежемесячный платеж P и полную переплату.
Как сравнивать кредиты. Сопоставьте одинаковую сумму и срок при разных ставках, затем оцените, насколько меняется платеж при увеличении срока. Минимальный ежемесячный платеж не всегда означает минимальную переплату: длинный срок снижает P, но увеличивает сумму процентов. Учитывайте комиссии, страховки и возможность досрочного погашения отдельно от этого расчета.
Пример. Кредит A = 1 000 000, ставка i = 12%, срок m = 10 лет (n = 120 мес.): \[ P \approx 14\,347 \] в месяц. При сроке 20 лет платеж ниже, но сумма процентов за весь период выше.
Справочный расчет для предварительного сравнения кредитных предложений. Результат не заменяет консультацию банка и не учитывает индивидуальные комиссии, страховки и график с точными датами платежей.
Калькулятор сравнения 4 кредитов node 836. Аннуитет P = A*r*(1+r)^n/((1+r)^n-1), r=i/1200, n=12*m. Ежемесячная разница t=P-A*r, годовая w=12t. Округление Math.round(x*1000)/1000. Поля value-amount-1..4 value-rate-1..4 select-years-1..4 default 10 20 30 40. Ставка max 25. cmp-best минимальный P. Share loans=amount,rate,years|... ff cu. History allcalc836_history. fraction-format reflow only no currency autorecalc. testAllExamples 20+.
×
Для установки калькулятора на iPhone - просто добавьте страницу
«На главный экран»
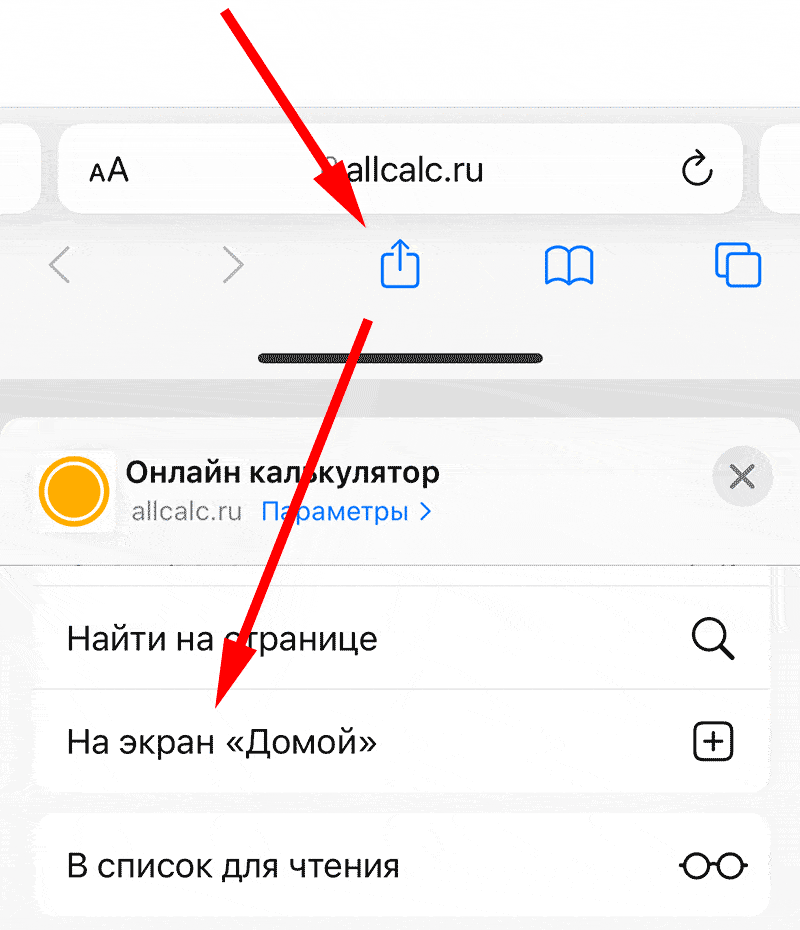
«На главный экран»
Для установки калькулятора на Android - просто добавьте страницу
«На главный экран»
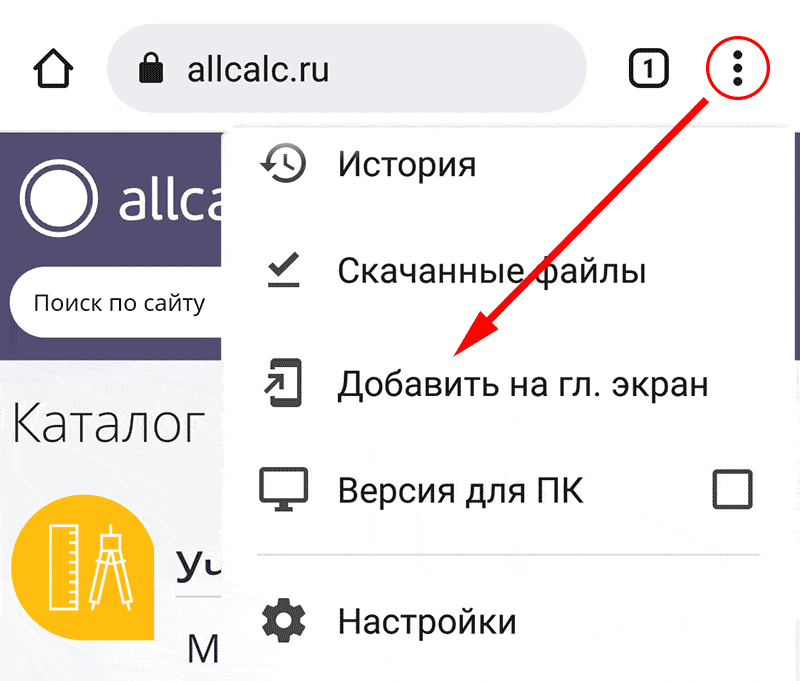
«На главный экран»
Добавить комментарий: